
티스토리 뷰
목차
시중은행의 독점 영역이었던 외환 송금 시장에 핀테크 스타트업들이 뛰어들면서 '초저가·초고속 해외송금'의 시대가 열렸습니다. 공인인증서와 복잡한 서류 절차를 지우고, 파격적인 무료 수수료와 실시간 추적 기능을 앞세운 해외송금 플랫폼들은 순식간에 유학생과 해외 체류자들의 필수 앱으로 자리 잡았습니다.
그러나 거대한 금융 인프라를 유지해야 하는 기업이 과연 봉사활동 차원에서 이런 파격적인 혜택을 제공하는 것일까요? 파격적인 무료 서비스의 포장지 속에 숨겨진 핀테크 해외송금 플랫폼의 진짜 비즈니스 수익 구조를 파헤쳐 봅니다.
수수료 0원에 숨겨진 환율 마진: 금액별 우대 환율의 진짜 비밀
과거 해외에서 직접 돈을 벌어 한국으로 송금하거나, 유학 시절 한국에서 생활비를 송금받을 때 가장 눈길을 사로잡았던 문구는 단연 '송금 수수료 무료'였습니다. 시중은행에서 보낼 때마다 찍히던 수만 원의 전신료와 중개 수수료가 사라진 것을 보며 대단히 알뜰한 금융 소비를 하고 있다고 믿었습니다. 특히 송금 액수를 높일수록 '우대 환율 90%' 같은 타이틀이 붙으며 단가가 더 좋아지는 광경을 목도했을 때는, 조금이라도 돈을 모아 한 번에 크게 보내는 것이 무조건 이득이라는 강렬한 가격 착시에 빠져들곤 했습니다.
하지만 이 파격적인 혜택 뒤에는 소비자의 시선을 '수수료'에 고정해 두고, 정작 커튼 뒤에서 수익을 올리는 정교한 환율 마진(FX Spread)과 볼륨 업세링(Volume Upselling) 전략이 작동하고 있었습니다.
| 구분 | 사업자 운영 전략 | 비즈니스 실체 및 마케팅 효과 |
| 수수료 착시 (FX Spread) | 송금 수수료 0원 표방 | 눈에 보이는 수수료를 지우고, 내부 적용 환율에 은밀히 마진을 얹어 수익 창출 |
| 볼륨 업세링 (Volume) | 금액별 우대 환율 차등 적용 | 소액 송금의 고정 비용을 상쇄하기 위해 송금액을 키우도록 유도하여 절대 마진 극대화 |
핀테크 플랫폼 입장에서 단돈 수십만 원 단위의 소액 송금은 서버 처리 비용과 행정 리스크 대비 마진이 극도로 적은 거래입니다. 따라서 사업자는 "많이 보낼수록 환율을 더 우대해 준다"는 미끼를 던져 소비자가 송금 파이 자체를 키우도록 유도합니다. 소비자는 우대 환율로 돈을 아꼈다고 뿌듯해하지만, 플랫폼은 송금 단위가 커짐에 따라 은밀하게 설정된 환율 마진의 절대 금액(Absolute Margin)을 훨씬 더 크게 챙겨가는 자본의 계산을 완성한 것입니다.
네팅(Netting) 시스템과 시중은행 배제: 은행엔 없는 30분 내 송금
과거 시중은행을 통해 해외 송금을 신청하면, 돈이 현지 계좌에 도착하기까지 주말을 끼고 3~4일씩 타들어가는 마음으로 기다려야 했습니다. 반면 핀테크 해외송금 앱을 처음 썼을 때는 송금 버튼을 누른 지 단 30분 만에 한국 통장에 원화가 찍히는 것을 확인하고 압도적인 편의성과 안도감을 느꼈습니다. '어떻게 국경을 넘어가는 돈이 이렇게 빠를 수 있지?'라는 감탄과 함께, 기존 시중은행의 느리고 답답한 시스템에 대해 일종의 답답함을 느끼며 자연스럽게 핀테크 플랫폼으로 이탈하게 되었습니다.
우리가 체감했던 이 미친 속도의 비밀은, 진짜로 국경을 넘어 돈을 쏘는 것이 아니라 장부만 교체하는 네팅(Netting) 시스템에 있었습니다.
💡 시중은행 배제와 네팅(Netting)의 2가지 핵심 기법
- SWIFT 망 배제: 기존 [송금은행 ➔ 중개은행 ➔ 수취은행]으로 이어지던 4단계 국제은행간통신망을 완전히 우회하여 전신료와 중개 수수료 제거.
- 장부상 상계 처리(Netting): 한국과 상대국 계좌에 미리 막대한 현금을 쌓아두고, 실제로 돈을 보내는 대신 '각국 현지 계좌에서 장부상 차감 및 입금'만 진행.
플랫폼은 전 세계 국가별 현지 계좌에 미리 막대한 자금을 유동성 형태로 적재해 둡니다. 한국에서 미국으로 돈을 보낼 때, 실제로 달러가 태평양을 건너가는 것이 아니라 한국 법인 계좌로 원화를 받고, 미국 현지 법인 계좌에서 해당 액수만큼의 달러를 수취인에게 즉시 쏘아주는 방식입니다. 물류로 치면 현지 창고의 재고를 바로 배송하는 국경 없는 장부 거래를 통해 수수료를 획기적으로 줄이고 30분 만에 입금을 완료시키는 압도적 속도를 구현해 낸 것입니다.
예수금(Float)이 버는 이자와 눈에 보이는 실시간 추적
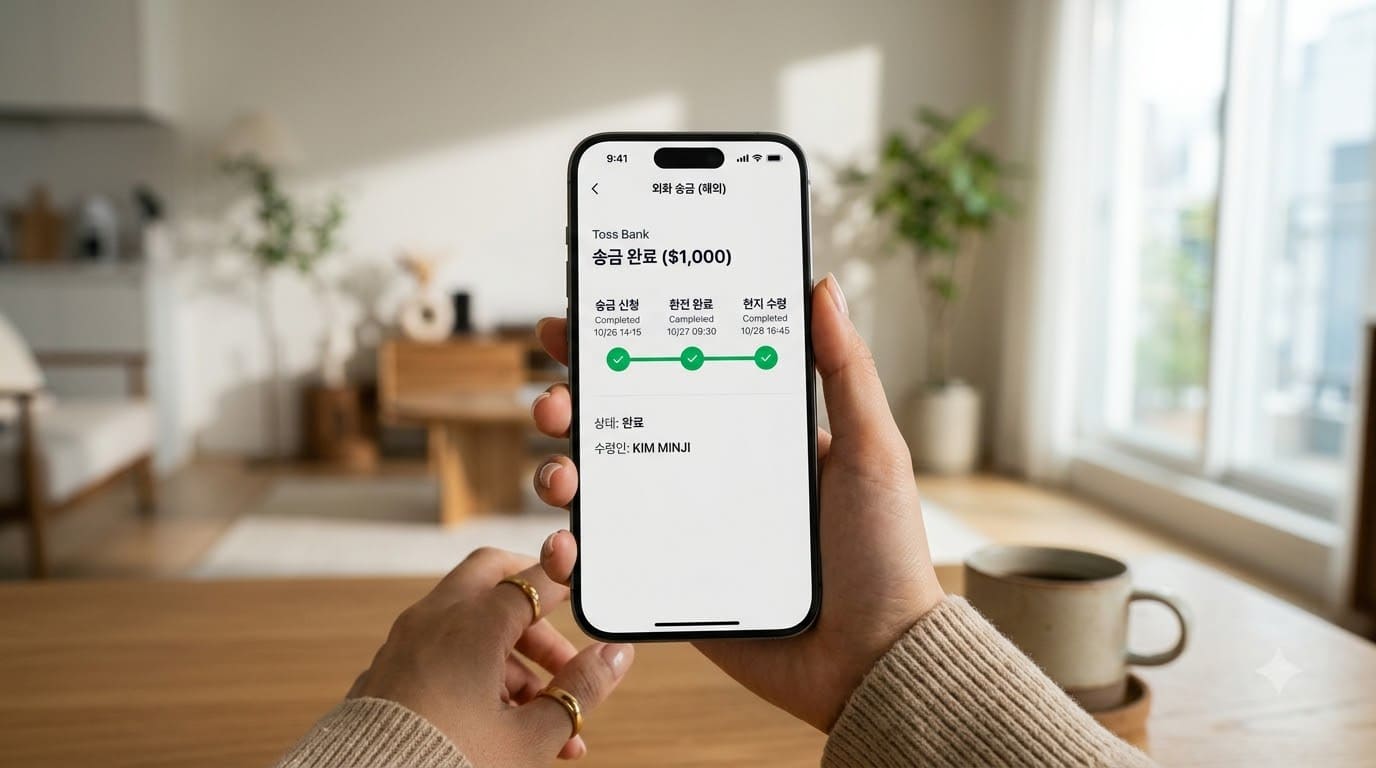
앱 화면에서 내 돈이 현재 어디쯤 가 있는지 [송금 신청 ➔ 환전 완료 ➔ 현지 수령] 단계별로 실시간 그래픽과 프로그레스 바로 보여줄 때, 소비자는 시중은행에서는 느껴보지 못한 강한 신뢰를 얻게 됩니다. 사실 시중은행을 통하지 않고 해외 송금 어플을 통해 돈을 보낸다라는 것이 상당히 불안하기도 했었는데요.
이러한 과정들이 실시간으로 눈에 보이니 시스템이 대단히 투명하고 객관적으로 돌아간다고 믿게 되는 것입니다. 이처럼 시각적 트래킹이 주는 안도감 덕분에 소비자는 송금 과정에서 발생하는 미세한 시차나 플랫폼 내부의 자금 처리 과정에 대해 아무런 의심을 품지 않게 됩니다.
그러나 정교하게 설계된 실시간 추적 UI 이면에는, 소비자의 자금을 플랫폼에 묶어두고 발생하는 미사용 선불 예수금(Float)의 자본 수익이 숨어 있습니다.
📌 자금 집적(Pooling)과 예수금 이자 수익 구조
- 선불 예수금(Float) 운용: 사용자가 송금을 위해 충전해 두거나 송금 대기 상태로 머무르는 수천억 원의 예수금을 MMF 등 단기 금융상품으로 운용해 거대한 이자 수익 취득.
- 시스템 불확실성 마스킹: 화려하고 투명한 추적 UI로 소비자를 안심시키는 동안, 내부적으로 자금을 집적(Pooling)하는 시간을 벌어 정산 시점의 이득 극대화.
수백만 명의 사용자가 송금을 위해 앱 내 가상계좌에 잠시 머물게 하거나, 정산 절차를 밟는 동안 발생하는 수천억 원대의 자금은 플랫폼에 거대한 선불 예수금(Float)을 형성합니다. 사업자는 이 유휴 자금을 MMF(명목화폐펀드)나 단기 채권 등 위험도가 극히 낮은 금융상품에 굴려 가만히 앉아서 막대한 이자 수익을 거둬들입니다. 결국 소비자가 투명한 추적 화면을 보며 안도감을 느끼는 동안, 플랫폼은 그 안심의 시간 동안 묶인 거대한 현금 유동성을 바탕으로 금융 이자 마진을 극대화하고 있었던 셈입니다.
핀테크 해외송금 플랫폼이 보여주는 초고속·초저가 혁신은 단순한 서비스 개선을 넘어, 환율 차익과 장부 상계 처리, 그리고 자금 집적(Pooling) 시스템이 결합된 웰메이드 금융 비즈니스 모델입니다. 플랫폼은 수수료 면제라는 파격적인 미끼로 사용자의 현금 유동성을 끌어모으고, 소비자는 시간과 비용을 절약했다는 안도감 속에 자신의 자금을 플랫폼에 제공합니다. 30분 만에 완료되는 송금과 실시간 추적 화면 뒤에 숨겨진 구조적 메커니즘을 이해하셨다면, 매일 이용하는 수많은 핀테크 앱의 혜택과 '수수료 무료'라는 프레임을 한층 더 명확하고 객관적인 시선으로 바라볼 수 있을 것입니다.